Guía completa de préstamos con mal crédito: Opciones y alternativas
¿Vives en el país y necesitas financiamiento pero no tienes un número de Seguro Social? Aprender a obtener una tarjeta de crédito con ITIN es un paso fundamental para tu economía. Muchas personas recién llegadas creen que sin un número de Seguro Social es imposible acceder al sistema bancario. Sin embargo, esto no es cierto. En realidad, existen múltiples opciones legales y accesibles para lograr tu meta.
En este artículo, explicaremos detalladamente cómo funciona este proceso dentro del país. Además, presentaremos los requisitos obligatorios y las estrategias comprobadas para construir crédito sin Seguro Social. De esta manera, podrás abrir puertas a mejores oportunidades, como alquilar un apartamento o comprar un vehículo. Por consiguiente, sigue leyendo para descubrir lo que necesitas saber antes de enviar tu aplicación al banco.
El Número de Identificación Personal del Contribuyente es un código emitido directamente por el IRS. El Servicio de Impuestos Internos otorga este número exclusivamente a quienes deben declarar impuestos. Específicamente, se asigna a las personas que no son elegibles para obtener un número de Seguro Social. Por lo tanto, su propósito principal es garantizar el cumplimiento tributario en el país.
A pesar de que su función original es tributaria, muchas instituciones financieras en EE. UU. lo aceptan como identificación. En consecuencia, usar este número estratégicamente te permite abrir cuentas bancarias fácilmente. Además, facilita enormemente la creación de un sólido historial de crédito en Estados Unidos. Este registro histórico es vital para tu futuro, ya que los prestamistas lo revisan constantemente. Por lo tanto, conseguir una tarjeta de crédito con ITIN representa una excelente herramienta de progreso.
El funcionamiento del crédito en este país se basa en los reportes de las agencias especializadas. Estos importantes burós nacionales son Experian, Equifax y TransUnion. Cuando decides solicitar una tarjeta con ITIN, el banco emisor reporta tus pagos a estas agencias. Como resultado de tu comportamiento mensual, empiezas a generar un puntaje de crédito FICO. Este número evalúa tu nivel de responsabilidad ante futuras deudas.
Aunque el proceso técnico es similar al de los ciudadanos, no todos los bancos ofrecen estas facilidades. Por ello, debes buscar entidades específicas que sí brinden estos programas de inclusión. Además, algunas sucursales podrían solicitar comprobantes adicionales para verificar tu identidad y residencia. En definitiva, la clave del éxito radica en comparar diversas opciones disponibles en el mercado actual. De esta forma, protegerás tu perfil inicial evitando múltiples consultas que disminuyan tu calificación.
Si apenas comienzas tu vida financiera, puede ser difícil obtener una cuenta tradicional. Por lo tanto, optar por una tarjeta de crédito asegurada suele ser el camino más recomendado. ¿Qué significa exactamente este término bancario? En primer lugar, este tipo de cuenta requiere entregar un depósito de seguridad al momento de abrirla. Este depósito en efectivo, que generalmente oscila entre $200 y $500, actúa como tu límite de compras.
Por otro lado, una cuenta regular no requiere ningún depósito previo para ser utilizada. Sin embargo, exige tener un excelente historial de crédito en Estados Unidos y altos ingresos comprobables. La principal ventaja de la opción asegurada es que minimiza el riesgo para el banco emisor. Debido a esto, la aprobación es mucho más rápida y sencilla para las personas recién llegadas. Eventualmente, tras varios meses de pagos puntuales, el banco podría devolverte tu depósito inicial. Además, podrías calificar automáticamente para una tarjeta de crédito con ITIN tradicional sin depósito.
Si estás listo para dar el siguiente paso financiero, sigue este procedimiento con atención. Estas instrucciones te ayudarán a aumentar tus posibilidades de éxito al solicitar una tarjeta con ITIN por primera vez.
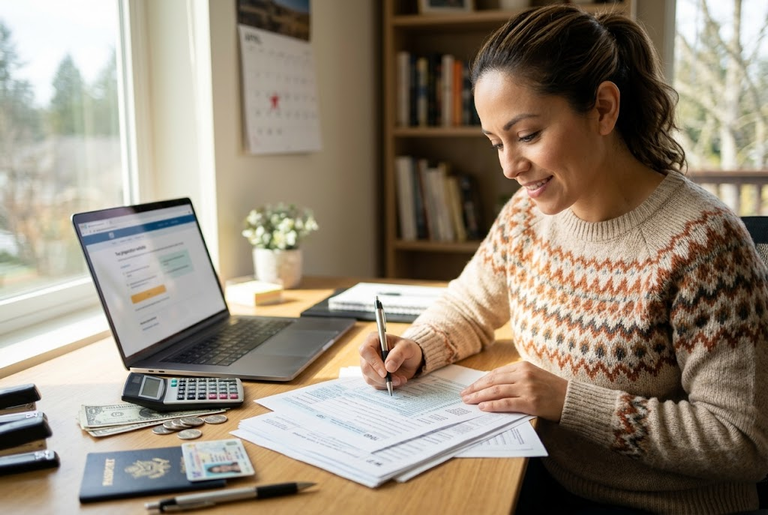
Para lograr la aprobación rápida de tu tarjeta de crédito con ITIN, debes cumplir ciertos criterios fundamentales. Aunque las normas internas cambian según el estado, existen papeles básicos que siempre son obligatorios. En primer lugar, necesitas el documento W-7 aprobado, el cual muestra tu número fiscal estadounidense vigente. Además, debes presentar una identificación oficial y válida emitida por el gobierno de tu país de origen.
También, la mayoría de los bancos requieren prueba fehaciente de tu residencia física actual. Por lo tanto, debes llevar recibos recientes de servicios públicos o tu contrato de alquiler firmado. Igualmente, es necesario demostrar que tienes la capacidad económica mensual para pagar tus nuevas deudas. Para ello, puedes usar formas W-2, formas 1099 o estados de cuenta de los últimos meses. Cumplir con esta documentación es el paso esencial para construir crédito sin Seguro Social efectivamente.
Existen numerosos beneficios destacables al establecer tu presencia económica mediante este método. La ventaja principal es la posibilidad real de generar un excelente historial de crédito en Estados Unidos desde cero. Además, las mejores instituciones financieras en EE. UU. ofrecen excelentes aplicaciones móviles para gestionar tu dinero en español. De este modo, tendrás control total y transparente sobre tus finanzas diarias.
Sin embargo, también existen ciertas limitaciones estructurales que debes tener en cuenta. En primer lugar, la variedad de cuentas de recompensas disponibles es más reducida en el mercado. Por otro lado, las tasas de interés (APR) pueden ser más altas durante los primeros años. Además, algunos bancos especializados cobran cuotas de mantenimiento mensual (annual fees) que no se pueden evitar. Por consiguiente, lee cuidadosamente los términos legales antes de aceptar una tarjeta de crédito con ITIN.
El sistema bancario ofrece grandes beneficios económicos, pero también esconde riesgos notables si no se tiene precaución. Por lo tanto, debes proteger tu información privada en todo momento y lugar. En primer lugar, nunca compartas tu documento oficial con empresas dudosas o asesores no certificados. Existen muchos estafadores que prometen soluciones crediticias mágicas a cambio de dinero por adelantado; evita estas prácticas.
Además, es sumamente importante administrar con inteligencia tus gastos diarios y semanales. Al utilizar una tarjeta de crédito con ITIN, asumes una responsabilidad legal y económica importante. Por ello, nunca gastes más dinero del que puedes pagar en su totalidad a fin de mes. Mantén tu balance siempre por debajo del 30% del límite aprobado por el banco. Así, protegerás eficazmente tu puntaje de crédito FICO frente a posibles caídas. Finalmente, recuerda que este documento tributario no otorga estatus migratorio ni permisos de trabajo.
¿Puedo obtener un préstamo vehicular utilizando este documento? Sí, es posible. Muchas instituciones financieras en EE. UU. ofrecen préstamos para comprar automóviles usando este código tributario. Sin embargo, necesitarás demostrar ingresos estables y contar con un buen historial previo. Además, las tasas de interés suelen ser ligeramente más altas.
¿Este número fiscal me otorga permiso para trabajar legalmente? No. El Número de Identificación Personal del Contribuyente sirve exclusivamente para procesar el pago de impuestos federales. Por lo tanto, no proporciona autorización de empleo ni modifica tu estatus migratorio. Para trabajar legalmente en el país, requieres permisos oficiales emitidos por USCIS.
¿Qué grandes bancos nacionales permiten estas solicitudes? Entidades nacionales como Capital One, Bank of America y Citibank permiten solicitar una tarjeta con ITIN. Además, múltiples cooperativas locales tienen excelentes programas para construir crédito sin Seguro Social. Verifica siempre los requisitos actualizados visitando sus sucursales directamente.
¿Cuánto tiempo demora generar un buen puntaje desde cero? Por lo general, toma un mínimo de seis meses de actividad financiera continua generar un puntaje de crédito FICO. Durante este periodo, debes utilizar tu cuenta moderadamente y pagar los saldos puntualmente. La consistencia en los pagos es el factor más importante.
¿Puedo transferir mi historial si obtengo un Seguro Social después? Sí, este proceso es totalmente viable. Si en el futuro obtienes tu número de Seguro Social definitivo, puedes contactar a las agencias crediticias. Ellas se encargarán de fusionar tu registro previo con tu nueva identidad legal sin perder tu antigüedad.
En resumen, integrarte formalmente al sistema bancario del país es una meta alcanzable. Conseguir una tarjeta de crédito con ITIN es un primer paso seguro, legal y sumamente beneficioso para tu estabilidad. Aunque al principio necesites comenzar utilizando una tarjeta de crédito asegurada, las ventajas que obtendrás a largo plazo son enormes.
Recuerda siempre investigar a fondo las condiciones que imponen las diferentes instituciones financieras en EE. UU. antes de firmar documentos. Mantén siempre hábitos de consumo responsables para fortalecer tu perfil económico mes a mes. Finalmente, usa estas poderosas herramientas con prudencia para no acumular deudas impagables. Tu prosperidad económica y la de tu familia dependen de las decisiones seguras que tomes hoy mismo.
Aviso informativo: El contenido de este artículo es exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero, jurídico, tributario ni migratorio individualizado. La aprobación de cualquier producto de crédito depende totalmente de los criterios internos de cada institución bancaria. Un ITIN es emitido por el IRS solo para fines de declaración de impuestos y no proporciona autorización para trabajar en los Estados Unidos.
Fontes oficiais