Guía completa de préstamos con mal crédito: Opciones y alternativas
Muchas personas buscan alternativas seguras para reducir sus gastos mensuales en Estados Unidos. Por lo general, uno de los pagos más altos en el presupuesto familiar corresponde al vehículo. Si tu financiamiento actual tiene condiciones desfavorables, quizás te preguntes cómo refinanciar un préstamo de automóvil.
Este proceso financiero puede ayudarte a pagar menos intereses a lo largo del tiempo. Además, es una excelente opción si tu situación económica ha mejorado desde que compraste el vehículo. En este artículo, explicaremos detalladamente cómo funciona este trámite en el sistema estadounidense.
Conocerás los requisitos, los pasos a seguir y los errores más comunes que debes evitar. De esta forma, podrás tomar una decisión informada para proteger tu bolsillo.
El refinanciamiento ocurre cuando obtienes un crédito nuevo para liquidar una deuda existente. Es decir, un nuevo prestamista paga el saldo de tu vehículo al banco original. Como resultado, tú comienzas a realizar los pagos a esta nueva institución financiera.
El objetivo principal suele ser conseguir una tasa de interés más baja. Sin embargo, algunas personas también lo hacen para modificar el tiempo que tienen para pagar. Al cambiar el contrato, puedes ajustar el presupuesto a tus necesidades actuales.
Por lo tanto, refinanciar un préstamo de automóvil no cambia el vehículo que conduces. Simplemente actualiza los términos legales y financieros asociados a tu deuda. Esto te permite tener un mayor control sobre tus finanzas personales.
En Estados Unidos, el mercado financiero ofrece múltiples opciones para los consumidores. Puedes buscar ofertas en bancos tradicionales, cooperativas de crédito o prestamistas en línea. Cada institución evalúa tu perfil basándose principalmente en tu historial crediticio.
Las agencias de crédito, como Equifax, Experian y TransUnion, recopilan tu información. A partir de esos datos, se calcula tu puntaje de crédito. Si este número ha subido, es muy probable que califiques para mejores condiciones.
Además, es importante considerar el entorno económico general. Cuando la Reserva Federal reduce las tasas referenciales, los bancos suelen ofrecer préstamos más económicos. Por ello, el momento ideal para solicitar el cambio depende tanto de tu perfil como del mercado.
Para lograr el éxito en este proceso, es fundamental seguir un orden estructurado. A continuación, presentamos los pasos recomendados por expertos financieros.
Para refinanciar un préstamo de automóvil, las instituciones exigen pruebas de tu identidad y solvencia. En primer lugar, necesitarás una identificación válida, como una licencia de conducir. También te pedirán tu número de Seguro Social, aunque algunos bancos aceptan el número ITIN.
Por otro lado, debes demostrar que tienes ingresos estables. Si eres empleado, puedes presentar tus talones de pago o el formulario W-2. Si trabajas por cuenta propia, las declaraciones de impuestos o el formulario 1099 serán de gran utilidad.
Finalmente, el prestamista requerirá información específica sobre tu vehículo. Esto incluye el número de identificación del vehículo (VIN), el millaje exacto y el comprobante de seguro de auto.
La principal ventaja de este trámite es la oportunidad de pagar menos intereses totales. Al reducir la tasa de interés, ahorras dinero a largo plazo. Además, puedes disminuir tu pago mensual, lo que libera efectivo para otros gastos familiares.
Sin embargo, también existen limitaciones importantes que debes considerar. Si decides extender el plazo del préstamo para bajar la cuota, podrías terminar pagando más dinero en total. Esto sucede porque los intereses se acumularán durante más meses.
Otra limitación ocurre cuando debes más dinero del que vale el auto. A esta situación se le llama capital negativo o «estar al revés» en el préstamo. En estos casos, conseguir la aprobación de un nuevo banco resulta muy difícil.
Antes de aceptar un nuevo contrato, debes leer cuidadosamente la letra pequeña. En primer lugar, verifica si tu préstamo original incluye multas por pago anticipado. Si la penalidad es muy alta, el cambio podría no ser rentable.
También debes tener cuidado con las ofertas que prometen aprobación garantizada. Muchas veces, estas promociones esconden tarifas ocultas o condiciones abusivas. Utiliza siempre instituciones reconocidas y registradas legalmente en Estados Unidos.
Además, evita alargar demasiado tu deuda. Un plazo del préstamo excesivamente largo aumenta el riesgo de sufrir capital negativo. Esto dificultará vender el vehículo o cambiarlo en el futuro.
¿Refinanciar afecta mi puntaje de crédito? Sí, pero el impacto suele ser temporal. Cuando presentas la solicitud oficial, el banco realiza una verificación exhaustiva, conocida como «hard pull». Esto puede bajar tu puntaje unos pocos puntos. Sin embargo, hacer pagos puntuales en el nuevo préstamo te ayudará a recuperarlo rápidamente.
¿Puedo refinanciar si no tengo Seguro Social? Sí, es posible. Algunas instituciones financieras y cooperativas de crédito permiten solicitar préstamos utilizando el número ITIN. No obstante, las opciones pueden ser más limitadas. Además, es posible que los requisitos de ingresos sean un poco más estrictos en estos casos.
¿Cuándo es el mejor momento para hacerlo? El momento ideal es cuando tu historial crediticio ha mejorado significativamente. También es conveniente si las tasas del mercado han bajado desde que compraste el auto. Generalmente, se recomienda esperar al menos seis meses después del contrato original.
¿Qué pasa si mi pago mensual baja pero los intereses suben? Esto ocurre cuando extiendes el tiempo de pago. Aunque tu pago mensual sea más cómodo, terminarás gastando más dinero en total. Por esta razón, siempre debes calcular el costo total del crédito antes de firmar.
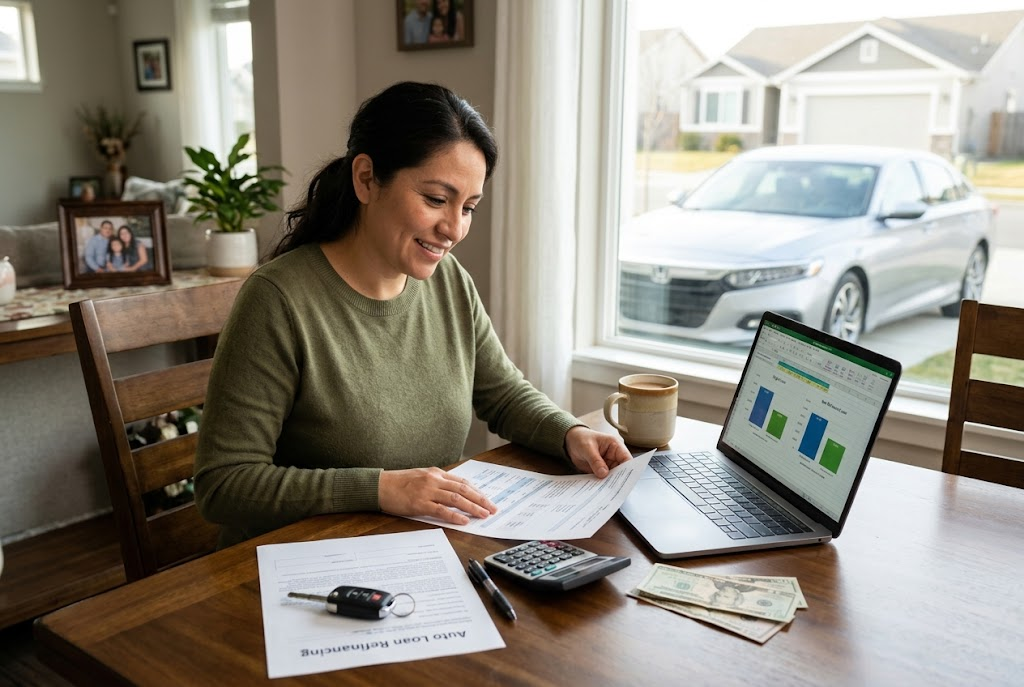
En resumen, refinanciar un préstamo de automóvil es una herramienta poderosa para optimizar tus finanzas. Si lo haces correctamente, podrás pagar menos intereses y mejorar tu flujo de caja mensual. No obstante, requiere investigación previa y una evaluación honesta de tu situación económica.
Recuerda revisar siempre tu puntaje de crédito antes de solicitar cotizaciones. Compara múltiples ofertas, lee los contratos detalladamente y evita plazos excesivamente largos. Con paciencia y buena información, lograrás encontrar la alternativa que mejor se adapte a tus necesidades en Estados Unidos.
AVISO INFORMATIVO: El contenido de este artículo tiene un propósito exclusivamente educativo e informativo. No constituye asesoramiento financiero, legal ni fiscal individualizado. La aprobación de cualquier producto de crédito depende de los criterios específicos de cada institución financiera. Te recomendamos consultar con un profesional certificado antes de tomar decisiones importantes sobre tu dinero.
FUENTES OFICIALES UTILIZADAS: